A Reforma Tributária é, sem dúvida, o tema mais debatido no cenário empresarial brasileiro. Entre as diversas inovações trazidas pela Emenda Constitucional nº 132/2023, o mecanismo do split payment emerge como um dos pontos mais críticos e, ao mesmo tempo, menos compreendidos. A recente revelação da documentação técnica do Split Payment acendeu um alerta vermelho para empresários de todos os portes: as mudanças no fluxo de caixa e na gestão de recebimentos a partir de 2027 são iminentes e exigem providências urgentes.
Você, empresário, está preocupado com a adaptação de seus sistemas e contratos a esse novo cenário? A intenção de busca por informações sobre as especificações técnicas, o impacto nas operações financeiras e as ações necessárias para mitigar riscos é crescente. Este artigo da ArtCont foi elaborado para desmistificar o Split Payment reforma tributária 2026, detalhando o que a documentação técnica revela e como sua empresa pode se preparar para proteger seu caixa e garantir a conformidade.
O Que é o Split Payment e Por Que Ele Preocupa Tanto?
O Split Payment, ou pagamento dividido, é um mecanismo pelo qual o valor dos tributos (o futuro Imposto sobre Bens e Serviços – IBS e a Contribuição Social sobre Bens e Serviços – CBS) é segregado do valor total da transação no momento do pagamento. Em vez de o vendedor receber o valor integral e, posteriormente, recolher o imposto, uma parte do pagamento é automaticamente direcionada para uma conta específica do governo, e o restante segue para o vendedor. Essa é uma das grandes inovações da reforma tributária 2026.
Essa mudança, que visa combater a sonegação e otimizar a arrecadação, representa uma alteração fundamental na dinâmica financeira das empresas. A preocupação é legítima: como gerenciar um fluxo de caixa onde uma parcela do seu recebimento é automaticamente retida na fonte? A incerteza sobre os detalhes operacionais e a necessidade de adaptação de sistemas e contratos geram uma ansiedade compreensível no mercado. O Comitê Gestor do IBS, responsável pela administração do novo sistema, tem um papel crucial na clareza dessas regras.
A Documentação Técnica do Split Payment: O Que Foi Revelado?
A recente divulgação da documentação técnica do Split Payment trouxe luz a muitos questionamentos, mas também levantou novas complexidades. Embora a Lei Complementar que regulamentará o IBS e a CBS ainda esteja em tramitação, os rascunhos e discussões técnicas já apontam para um modelo robusto de integração. As especificações detalham como as instituições de pagamento (bancos, fintechs, adquirentes de cartão) deverão atuar como agentes de retenção, realizando a separação dos valores no momento da transação.
Entre os pontos-chave revelados, destacam-se:
- Identificação da Natureza da TransaçãoOs sistemas precisarão identificar se a operação é B2B, B2C ou B2G, pois as regras de retenção podem variar.
- Alíquotas e Base de CálculoA documentação detalha como as alíquotas do IBS e CBS deverão ser aplicadas e qual a base de cálculo para a retenção, considerando as particularidades de cada setor.
- Fluxos de InformaçãoHaverá um fluxo intenso de dados entre empresas, instituições financeiras e o Comitê Gestor do IBS. A precisão e a tempestividade dessas informações serão cruciais para evitar inconsistências e multas.
- Prazos de RepasseOs prazos para o repasse dos valores retidos ao governo e para o crédito dos valores líquidos às empresas vendedoras também estão sendo detalhados, impactando diretamente a liquidez.
Para PMEs, a atenção deve ser redobrada, pois a adaptação pode ser mais desafiadora. É fundamental entender se o Split Payment PME 2026: Pix e Boleto já Retêm Imposto? Sua Empresa Está Pronta? e como isso se aplica à sua realidade.
Impacto Direto no Fluxo de Caixa Pós-Reforma: Menos Dinheiro em Mãos?
Este é, sem dúvida, o ponto de maior preocupação para os empresários. Com o Split Payment, uma parcela significativa do valor da venda não entrará diretamente no caixa da empresa. Isso significa que o capital de giro, a capacidade de honrar compromissos de curto prazo e o planejamento financeiro precisarão ser revistos. O impacto será sentido a partir de 2027, quando a transição para o novo sistema estiver mais avançada.
Imagine uma empresa que fatura R$ 100.000,00 e tem uma alíquota combinada de IBS/CBS de 25%. Com o Split Payment, R$ 25.000,00 seriam retidos na fonte, e apenas R$ 75.000,00 chegariam ao caixa da empresa. Essa diferença é substancial e exige uma reengenharia financeira. Empresas com margens apertadas ou com ciclos de recebimento longos serão as mais afetadas. A gestão do Split Payment e Fluxo de Caixa: O Impacto Real da Reforma Tributária em 2027 não pode ser subestimada.
É vital que as empresas comecem a simular cenários e a ajustar suas projeções financeiras. A antecipação de recebíveis pode se tornar uma prática mais comum, mas com custos adicionais. Além disso, a gestão de créditos tributários do IBS e CBS será crucial para compensar parte dessa retenção e otimizar o fluxo de caixa.
Contratos e Acordos: A Urgência da Revisão para o Split Payment
Outro pilar fundamental que será impactado pelo Split Payment são os contratos. Acordos comerciais com fornecedores, clientes e parceiros precisarão ser revisados para contemplar as novas regras de pagamento e retenção. O impacto contratos split payment não se limita apenas à cláusula de preço, mas se estende a prazos, responsabilidades e até mesmo a mecanismos de renegociação.
Considere os seguintes pontos para revisão contratual:
- Cláusulas de PreçoÉ fundamental que os contratos reflitam claramente se o preço acordado já inclui ou não os tributos, e como o Split Payment será operacionalizado.
- Prazos de PagamentoCom a retenção na fonte, o valor líquido a ser recebido pode ser menor, o que pode exigir uma renegociação de prazos de pagamento com fornecedores para manter o equilíbrio financeiro.
- ResponsabilidadesQuem será o responsável por eventuais erros na retenção? Como serão tratadas as divergências? Essas questões precisam ser endereçadas nos novos contratos.
- Acordos com Instituições FinanceirasOs contratos com bancos e adquirentes de cartão também precisarão ser atualizados para refletir o papel dessas instituições como agentes de retenção.
A Reforma Tributária 2026: A Gestão da Transição é Alívio ou Armadilha? e a revisão de contratos são elementos-chave para evitar surpresas desagradáveis e garantir que a sua empresa esteja protegida legal e financeiramente.
Adaptação de Sistemas de Pagamento e ERPs: O Cronograma é Curto
A complexidade técnica do Split Payment exige uma adaptação sistemas pagamento e de gestão (ERPs) robusta e em tempo hábil. As empresas terão que garantir que seus softwares estejam aptos a:
- Calcular e Segregar ValoresO sistema precisará calcular automaticamente o valor do IBS e CBS a ser retido em cada transação.
- Integrar com Instituições FinanceirasHaverá a necessidade de integração com os sistemas das instituições de pagamento para que a retenção ocorra de forma fluida.
- Gerar Relatórios DetalhadosA conformidade fiscal exigirá relatórios precisos sobre os valores retidos, repassados e os créditos a serem aproveitados.
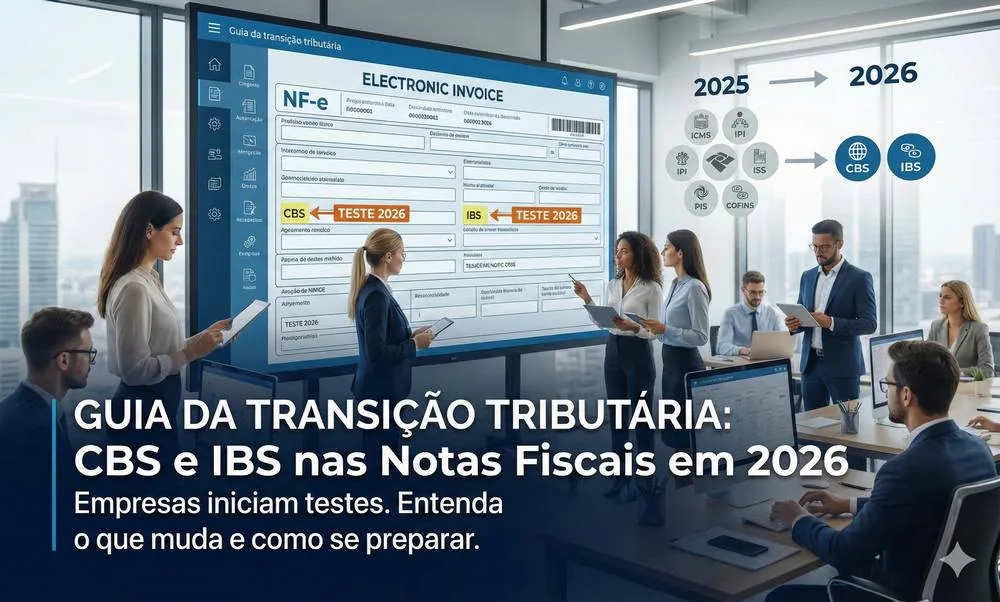
- Adequar a Emissão de Documentos FiscaisA Nota Fiscal Eletrônica (NF-e) e outros documentos fiscais precisarão refletir o novo modelo de pagamento, com destaque para os valores de IBS e CBS.
O cronograma para essa adaptação é apertado, considerando que a implementação plena do novo sistema tributário se dará a partir de 2027. Desenvolvedores de software e equipes de TI internas já devem estar mapeando as necessidades e planejando as atualizações. A Reforma Tributária: Adequação Urgente às Obrigações Acessórias IBS/CBS em 2026 é um passo crucial nesse processo.
Estratégias para Mitigar Riscos e Otimizar o Fluxo de Caixa com o Split Payment
Diante dos desafios impostos pelo Split Payment reforma tributária 2026, é fundamental que as empresas adotem estratégias proativas para proteger seu caixa e garantir a sustentabilidade do negócio. Algumas ações essenciais incluem:
- Revisão do Planejamento FinanceiroRefaça suas projeções de fluxo de caixa considerando a retenção na fonte. Analise a necessidade de capital de giro adicional e explore linhas de crédito pré-aprovadas.
- Otimização da Gestão de CréditosCom o IBS e CBS sendo impostos não cumulativos, a correta apropriação e gestão dos créditos tributários será vital para compensar os valores retidos e reduzir a carga tributária líquida.
- Negociação com Fornecedores e ClientesAntecipe as discussões sobre os novos termos de pagamento. Busque prazos de pagamento mais longos com fornecedores e, se possível, prazos de recebimento mais curtos com clientes.
- Investimento em TecnologiaPriorize a atualização de seus sistemas de gestão (ERP) e de pagamento. A automação será sua maior aliada para garantir a conformidade e a eficiência operacional.
- Análise de Custos e PrecificaçãoAvalie o impacto do Split Payment nos seus custos e na sua política de preços. Pode ser necessário ajustar os valores de venda para manter a margem de lucro desejada.
Proteger o caixa da sua empresa é a prioridade. Para isso, é importante buscar informações e estratégias sobre Split Payment na Reforma Tributária: Como Proteger o Caixa da PME?.
O Papel da Contabilidade Estratégica na Transição do Split Payment
Nesse cenário de profundas transformações, a contabilidade deixa de ser meramente operacional para se tornar um parceiro estratégico indispensável. A expertise da ArtCont em tributação, reforma tributária e gestão de fluxo de caixa é crucial para guiar sua empresa através das complexidades do Split Payment.
Nossos especialistas podem auxiliar sua empresa em:
- Análise de ImpactoRealizar simulações detalhadas do impacto do Split Payment no seu fluxo de caixa e na sua carga tributária.
- Revisão ContratualOferecer suporte na análise e revisão de contratos, garantindo que estejam alinhados às novas regras.
- Adequação de SistemasOrientar sobre as melhores práticas e soluções tecnológicas para a adaptação de seus sistemas de gestão e pagamento.
- Planejamento TributárioDesenvolver estratégias para otimizar a gestão de créditos e passivos tributários, minimizando os riscos e maximizando os benefícios da reforma.
- CapacitaçãoTreinar suas equipes financeiras e contábeis para as novas rotinas e exigências do IBS e CBS.
Conclusão: A documentação técnica do Split Payment é um marco que exige atenção imediata. A reforma tributária 2026 está batendo à porta, e as empresas que se anteciparem na adaptação de sistemas de pagamento e na revisão de contratos sairão na frente. O fluxo de caixa pós-reforma será diferente, e a gestão proativa é a chave para a sobrevivência e o crescimento. Não espere 2027 chegar para começar a agir. Sua empresa precisa de um plano agora. Fale com a ArtCont e garanta que sua transição seja segura e estratégica.