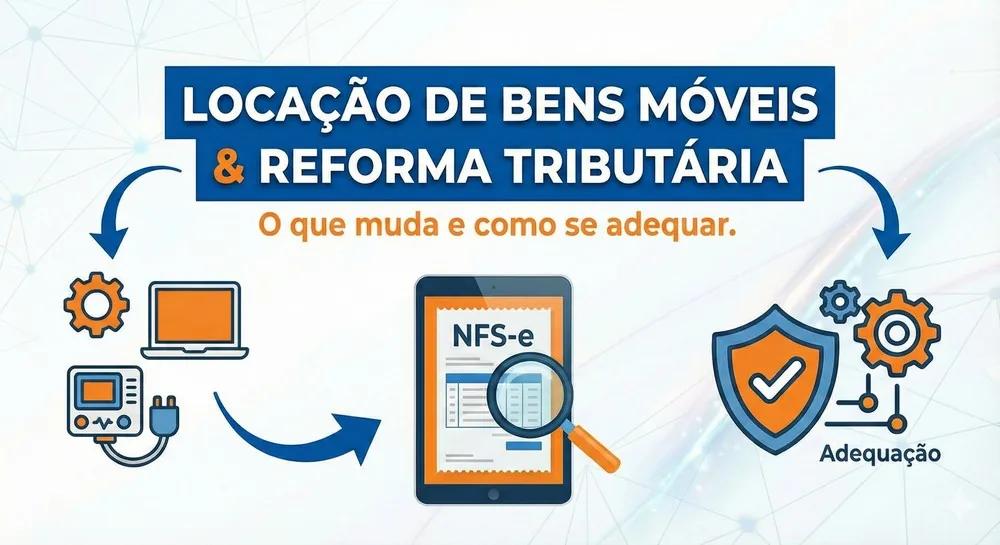
A locação de bens móveis sempre foi um tema sensível do ponto de vista tributário. Com a Reforma Tributária e a ampliação do uso da NFS-e, o cenário mudou.
O que caracteriza a locação de bens móveis
A locação de bens móveis é a cessão temporária de equipamentos, veículos, máquinas ou outros bens mediante pagamento.
O que muda com a Reforma Tributária
A locação passa a ser tratada como prestação de serviço para fins tributários, com incidência de IBS e CBS.
A obrigatoriedade da NFS-e para locação
Com a NFS-e nacional, operações de locação precisam ser formalizadas com emissão de documento fiscal eletrônico.
Conclusão: locação exige atenção tributária redobrada
Quem atua com locação de bens móveis precisa se adequar às novas exigências fiscais.
Precisa transformar esse tema em decisão prática?
Fale com a ArtCont e receba uma orientação contábil, fiscal ou financeira alinhada à realidade da sua empresa.
Sobre a autora
Helen Ribeiro
CEO ArtCont • Bacharel em Ciências Contábeis, especialista em recuperação de impostos e créditos tributários.