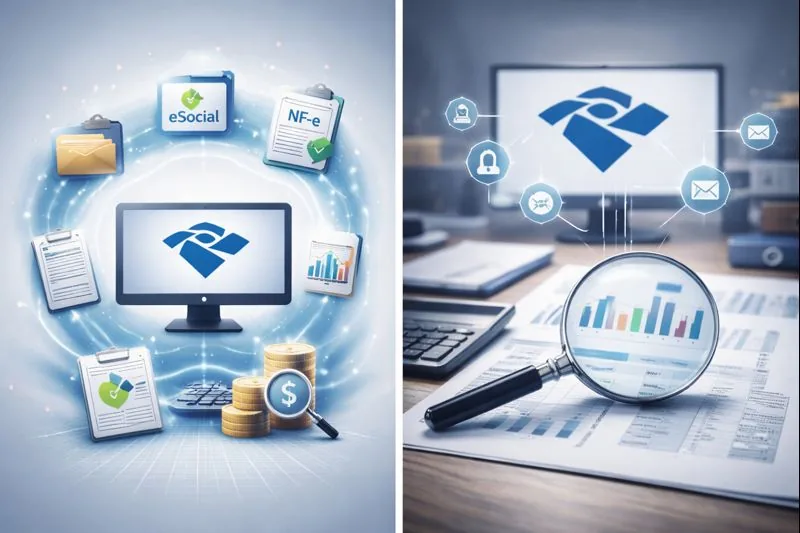
Para muitos empreendedores, a expressão malha fina PJ Receita Federal soa como um pesadelo. A ideia de ter a empresa sob o escrutínio do fisco, com a possibilidade de multas e autuações, gera uma insegurança compreensível. Afinal, como a Receita Federal consegue identificar inconsistências em meio a milhões de declarações? A resposta está em um sofisticado sistema de cruzamento de dados Receita Federal empresas, que monitora cada passo fiscal e financeiro da sua Pessoa Jurídica.
Neste artigo, vamos desvendar os mecanismos por trás da fiscalização da Receita Federal, explicar como ela cruza as informações da sua PJ e, o mais importante, apresentar estratégias eficazes para você evitar a malha fina e garantir a tranquilidade fiscal do seu negócio. Entender esses processos é o primeiro passo para um compliance fiscal pme robusto e preventivo.
O Que é a Malha Fina PJ e Por Que Ela Acontece?
A malha fina PJ não é um erro do sistema, mas sim uma etapa do processo de fiscalização da Receita Federal. Ela ocorre quando o fisco identifica divergências ou inconsistências entre as informações declaradas pela sua empresa e outros dados que a própria Receita Federal possui ou recebe de terceiros. Diferente da pessoa física, onde a malha fina geralmente se concentra no Imposto de Renda, para a PJ o escopo é muito mais amplo, abrangendo diversas obrigações acessórias e tributos.
O objetivo da Receita Federal é garantir que todas as empresas estejam cumprindo suas obrigações tributárias de forma correta, pagando os impostos devidos e declarando todas as suas movimentações financeiras e operacionais. Quando há uma discrepância, o sistema sinaliza a necessidade de uma análise mais aprofundada, que pode culminar em uma notificação, autuação ou até mesmo em um processo fiscal. A complexidade do sistema tributário brasileiro, com suas inúmeras declarações e regras, aumenta a chance de erros ou omissões, mesmo que não intencionais, que podem levar à malha fina.
As Fontes de Dados da Receita Federal: Um Olhar Detalhado
A Receita Federal possui um arsenal de informações sobre sua empresa, coletadas de diversas fontes. É a partir desses dados que ela constrói um panorama completo das suas operações e identifica possíveis inconsistências. Conhecer essas fontes é fundamental para entender a profundidade da fiscalização Receita Federal PJ:
* SPED (Sistema Público de Escrituração Digital): Um dos pilares da fiscalização, o SPED engloba diversas obrigações digitais, como a ECF (Escrituração Contábil Fiscal), que detalha as operações que influenciam a apuração do IRPJ e da CSLL; a EFD-Contribuições, com informações sobre PIS/PASEP e COFINS; e a EFD-ICMS/IPI, para impostos estaduais e federais. O SPED é uma mina de ouro de informações para o fisco. * eSocial: Plataforma unificada para o envio de informações trabalhistas, previdenciárias e fiscais relativas aos colaboradores. Dados sobre folha de pagamento, pró-labore, contribuições previdenciárias e FGTS são cruzados para verificar a conformidade. * DIMP (Declaração de Informações sobre Meios de Pagamento): Essa declaração, exigida de administradoras de cartões de crédito e débito, fintechs e instituições de pagamento, informa à Receita Federal todas as transações realizadas por meio eletrônico. É um dos principais instrumentos para o fisco comparar o faturamento declarado com as vendas efetivamente realizadas. Para saber mais sobre como isso afeta sua empresa, confira nosso artigo sobre DIMP e Fintechs: Como PMEs e Prestadores de Serviço Evitam Multas em 2026. * DIMOB (Declaração de Informações sobre Atividades Imobiliárias): Coleta dados de imobiliárias sobre aluguéis e vendas de imóveis. * DECRED (Declaração de Operações com Cartões de Crédito): Informações sobre operações de cartões de crédito, fornecidas pelas administradoras. * DCTF (Declaração de Débitos e Créditos Tributários Federais): Consolida informações sobre tributos e contribuições federais, seus respectivos pagamentos e parcelamentos. * NF-e (Nota Fiscal Eletrônica) e NFS-e (Nota Fiscal de Serviço Eletrônica): Todas as notas fiscais emitidas e recebidas pela sua empresa são registradas e acessíveis ao fisco, permitindo o cruzamento de informações entre fornecedores e clientes. * Instituições Financeiras: Bancos e outras instituições financeiras reportam movimentações acima de determinados valores, saldos e rendimentos, através da e-Financeira.
Como a Receita Federal Cruza Seus Dados: A Teia da Fiscalização
O processo de cruzamento de dados Receita Federal empresas é altamente sofisticado, utilizando algoritmos e inteligência artificial para identificar padrões e anomalias. A Receita Federal não apenas compara o que você declarou em uma obrigação com o que declarou em outra, mas também confronta suas informações com as declarações de terceiros (clientes, fornecedores, bancos, administradoras de cartão).
Imagine uma teia complexa onde cada fio representa uma informação. Se um fio está solto ou não se conecta corretamente aos outros, o sistema identifica uma inconsistência. Por exemplo:
* Faturamento vs. Meios de Pagamento: O valor total das vendas declaradas na ECF ou na apuração do Simples Nacional é comparado com o volume de transações reportado pelas administradoras de cartão via DIMP ou DECRED. Se houver uma diferença significativa, o fisco pode presumir omissão de receita. * Notas Fiscais Emitidas vs. Recebidas: As NF-e e NFS-e que sua empresa emitiu são cruzadas com as notas que seus clientes e fornecedores declararam ter recebido ou emitido. Divergências aqui podem indicar sonegação ou emissão de notas frias. * Pró-labore vs. Movimentação Financeira: O valor do pró-labore declarado no eSocial e na ECF é confrontado com a movimentação bancária da conta do sócio. Se o sócio tiver um padrão de vida ou movimentações financeiras incompatíveis com o pró-labore declarado, pode haver indícios de distribuição de lucros disfarçada ou omissão de rendimentos. * Despesas Declaradas vs. Comprovantes: As despesas dedutíveis declaradas na ECF são verificadas quanto à existência de notas fiscais e comprovantes válidos. Despesas sem lastro fiscal são glosadas e podem gerar autuações.
É essa capacidade de interligar diferentes fontes de dados que torna a fiscalização tão eficaz. Para aprofundar seu conhecimento, leia nosso artigo sobre Cruzamento de Dados Receita Federal PJ: Como Evitar a Malha Fina.
Principais Inconsistências que Levam à Malha Fina PJ
Empresários que caem na malha fina geralmente apresentam uma ou mais das seguintes inconsistências:
1. Omissão de Receitas: A mais comum. A empresa não declara todo o seu faturamento, seja por vendas não registradas, recebimentos em dinheiro não contabilizados ou transações via meios de pagamento eletrônicos que não foram declaradas. O cruzamento com a DIMP e as NF-e/NFS-e é implacável aqui. 2. Divergência de Faturamento: O valor declarado em uma obrigação (ex: Simples Nacional) é diferente do valor informado em outra (ex: ECF) ou do total de notas fiscais emitidas. 3. Despesas Não Comprovadas ou Indevidas: Lançamento de despesas sem a devida documentação fiscal (notas fiscais, recibos válidos) ou de despesas que não são dedutíveis para a natureza da empresa. 4. Inconsistências no Pró-labore e Distribuição de Lucros: Valores de pró-labore incompatíveis com a realidade da empresa ou com a movimentação financeira dos sócios. Distribuição de lucros sem a devida apuração contábil ou em desacordo com as regras fiscais. 5. Movimentações Bancárias Incompatíveis: A conta bancária da PJ ou dos sócios apresenta movimentações financeiras (depósitos, transferências) que não correspondem aos rendimentos ou faturamento declarados. Isso pode indicar "caixa dois" ou omissão de receitas. 6. Erros no Preenchimento de Declarações: Simples erros de digitação, valores incorretos ou campos não preenchidos corretamente em qualquer uma das inúmeras obrigações acessórias podem disparar um alerta no sistema da Receita. 7. Divergências com Declarações de Terceiros: Um cliente ou fornecedor declara uma transação com sua empresa de forma diferente do que você declarou. Por exemplo, um serviço prestado que seu cliente declarou ter pago, mas sua empresa não declarou ter recebido.
Consequências de Cair na Malha Fina PJ: Multas e Autuações
Cair na malha fina PJ Receita Federal pode ter sérias consequências para a saúde financeira e a reputação da sua empresa. As penalidades variam conforme a gravidade e a natureza da inconsistência, mas geralmente incluem:
* Multas: As multas podem ser significativas, variando de 75% a 225% sobre o valor do imposto devido e não pago, dependendo se há intenção de fraude (dolo) ou não. Para omissão de receitas, por exemplo, a multa pode ser de 75% sobre o valor omitido, acrescida de juros Selic. * Juros de Mora: Além da multa, há a cobrança de juros de mora, calculados com base na taxa Selic, desde a data em que o imposto deveria ter sido pago até a data do efetivo pagamento. * Autuação Fiscal: A Receita Federal emite um Auto de Infração, formalizando a cobrança dos valores devidos (imposto, multa e juros). A empresa tem um prazo para se defender administrativamente, mas o processo pode ser longo e desgastante. * Bloqueio de Bens e Contas: Em casos mais graves ou de não pagamento, a Receita Federal pode solicitar o bloqueio de bens e contas bancárias da empresa e dos sócios para garantir a quitação da dívida. * Processos Administrativos e Judiciais: A malha fina pode evoluir para processos administrativos e, em último caso, para ações judiciais, gerando ainda mais custos e dores de cabeça. * Restrições e Impedimentos: A empresa pode ficar com o CNPJ irregular, impedindo a emissão de Certidões Negativas de Débitos (CNDs), o que dificulta a participação em licitações, obtenção de empréstimos e até mesmo a realização de negócios com outras empresas.
Estratégias Essenciais para Evitar a Malha Fina PJ
Evitar a malha fina PJ Receita Federal exige proatividade e um compromisso com o compliance fiscal pme. Não se trata apenas de pagar impostos, mas de garantir que todas as informações fiscais e contábeis estejam corretas e alinhadas. Aqui estão as principais estratégias:
1. Organização Documental Impecável: Mantenha todos os documentos fiscais (notas fiscais de entrada e saída, recibos, comprovantes de despesas, extratos bancários) organizados e arquivados, tanto fisicamente quanto digitalmente. A falta de um comprovante pode custar caro. 2. Conciliação Bancária Diária/Semanal: Compare constantemente o extrato bancário da sua empresa com os registros contábeis. Cada entrada e saída de dinheiro deve ter uma justificativa e um registro correspondente. Isso ajuda a identificar rapidamente qualquer inconsistência. 3. Emissão Correta de Notas Fiscais: Emita notas fiscais para todas as suas vendas e prestações de serviço. Verifique se os dados (valores, CNPJ, descrição) estão corretos. Receba e confira as notas fiscais de seus fornecedores. 4. Planejamento Tributário Eficiente: Um bom planejamento tributário garante que sua empresa esteja no regime de tributação mais adequado (Simples Nacional, lucro presumido ou Lucro Real), otimizando a carga fiscal e minimizando riscos. Por exemplo, para profissionais da saúde, a Tributação de Plantões Médicos PJ: Otimize seu IR e Evite a Malha Fina pode ser um diferencial. 5. Revisão Contábil Periódica: Realize revisões regulares das suas demonstrações contábeis e fiscais. Isso permite identificar e corrigir erros antes que a Receita Federal os encontre. 6. Uso de Tecnologia e Sistemas Integrados: Invista em softwares de gestão (ERPs) que integrem as áreas financeira, contábil e fiscal. Isso automatiza processos, reduz a chance de erros manuais e facilita a geração de relatórios e declarações. 7. Atenção ao Pró-labore e Distribuição de Lucros: Garanta que o pró-labore seja compatível com a função e o mercado, e que a distribuição de lucros seja feita com base em balanços contábeis auditados e dentro das regras fiscais. 8. Monitoramento de Obrigações Acessórias: Cumpra rigorosamente os prazos de entrega de todas as declarações (SPED, DCTF, eSocial, etc.). Atrasos ou omissões também geram multas e chamam a atenção do fisco.
O Papel da Contabilidade Consultiva na Prevenção da Malha Fina
Em um cenário de fiscalização cada vez mais digital e rigorosa, contar com um escritório de contabilidade consultiva como a ArtCont é um diferencial estratégico. Não se trata apenas de gerar guias e entregar declarações, mas de ter um parceiro que atua proativamente na gestão fiscal da sua empresa.
Um contador consultivo realiza uma auditoria interna constante, analisando suas operações, identificando pontos de risco e propondo soluções preventivas. Ele garante que seu cruzamento de dados Receita Federal PME seja sempre favorável, evitando que sua empresa caia na malha fina e sofra com multas e autuações. Além disso, oferece:
* Análise e Otimização Tributária: Garante que sua empresa pague o mínimo de impostos dentro da legalidade. * Revisão de Processos Internos: Ajuda a implementar rotinas que minimizam erros e garantem a conformidade. * Suporte na Interpretação da Legislação: O contador está atualizado com as constantes mudanças na legislação tributária, orientando sua empresa para que esteja sempre em conformidade. * Representação em Fiscalizações: Em caso de notificação, o contador é o profissional capacitado para interagir com o fisco e apresentar as defesas necessárias.
Com o suporte certo, sua empresa pode focar no crescimento, sabendo que a área fiscal está em boas mãos e protegida contra os riscos da malha fina. Para mais informações sobre como evitar problemas, veja nosso artigo Cruzamento de Dados Receita Federal PME: Evite Malha Fina e Multas.
Conclusão: A malha fina PJ Receita Federal é uma realidade inegável para as empresas brasileiras, impulsionada pela capacidade cada vez maior do fisco de cruzar dados e identificar inconsistências. No entanto, com organização, planejamento tributário e o suporte de uma contabilidade consultiva especializada, é totalmente possível evitar multas fisco empresas e manter a sua Pessoa Jurídica em total conformidade. A proatividade e a atenção aos detalhes são seus maiores aliados para garantir a segurança fiscal e a longevidade do seu negócio.
Precisa transformar esse tema em decisão prática?
Fale com a ArtCont e receba uma orientação contábil, fiscal ou financeira alinhada à realidade da sua empresa.
Sobre a autora
Helen Ribeiro
CEO e fundadora da ArtCont. Bacharel em Ciências Contábeis, especialista em recuperação de impostos e créditos tributários, com certificação CPA-20 emitida pela ANBIMA. Há quase 20 anos lidera a ArtCont como referência em contabilidade consultiva, planejamento tributário e contabilidade para fintechs e holdings.